Domain geldverleih24.de kaufen?
Wir ziehen mit dem Projekt
geldverleih24.de um.
Sind Sie am Kauf der Domain
geldverleih24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldverleih24.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Risiken
Top-Angebote
Produkte zum Begriff Risiken:
-
Ott:Den 6 grossen pflegerischen Risiken, Fachbücher von Nicole OttDas Buch "Den 6 grossen pflegerischen Risiken" von Nicole Ott bietet einen praxisnahen Handlungsleitfaden für Pflegefachkräfte, um die Herausforderungen der Multimorbidität in der Pflege zu bewältigen. Es thematisiert die sechs gravierendsten Risiken, die Pflegebedürftige betreffen können, und stellt wissenschaftliche Erkenntnisse sowie Assessments vor, die zur Identifizierung und Bewertung dieser Risiken dienen. Die Autorin, eine erfahrene Gesundheits- und Krankenpflegerin sowie Unternehmensberaterin, vermittelt in diesem Werk effektive Strategien zur Risikominimierung und zur Verbesserung des Wohlbefindens der Pflegekunden. Das Buch richtet sich sowohl an erfahrene Pflegekräfte als auch an Auszubildende und bietet wertvolle Informationen zur professionellen Handlungsweise in der Pflegepraxis. Durch die klare Struktur und die neuesten Erkenntnisse wird eine zeitsparende und effektive Anwendung in der täglichen Arbeit ermöglicht.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
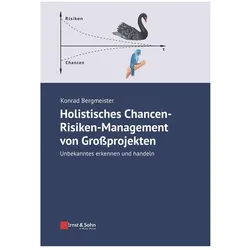
Holistisches Chancen-Risiken-Management von Grossprojekten, Fachbücher von Konrad BergmeisterExtreme Ereignisse sind in unserem Denken meist weit weg entfernt. Treten sie trotzdem ein, treffen sie uns oft unerwartet. Wenn Ereignisse mit schweren Folgen für die Umwelt und den Menschen einzeln auftreten, werden sie von den meisten Menschen als extrem empfunden. Eine Vielzahl von kleineren Ereignissen über einen längeren Zeitraum, deren Wirkung in Summe ähnlich gross ist, kümmert hingegen kaum jemanden. Gerade bei grossen Bauprojekten verursacht das Eintreten von nicht erwarteten, extremen Ereignissen wie Naturgefahren, der Einsturz einer Brücke oder der Brand in einem Tunnel oft eine auch öffentlich wahrgenommene Schockwirkung. Aber auch die Überschreitung von Kosten und Bauzeiten, bedingt durch unbekannte Risiken, verursachen Ängste und Schuldzuweisungen. Das Buch zeigt einen möglichen Weg auf, wie solchen unbekannten Risiken aber auch Chancen begegnet werden kann. Basierend auf wissenschaftlichen Grundlagen und umfangreichen praktischen Erfahrungen wird ein strukturiertes holistisches Chancen-Risiken-Management für Grossprojekte erläutert. Auch auf die Corona-Thematik wird aus Sicht des Chancen-Risiken-Managements eingegangen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Höflich:Systemische Risiken im Asset Ma, Fachbücher von Maximilian Johannes HöflichDie Finanzkrise von 2007/08 sensibilisierte internationale Regelhüter für die Überwachung von Risiken, die jenseits der mikroprudentiellen Kontrolle einzelner Finanzmarktakteure die Kapital- und Liquiditätsallokation auf den Finanzmärkten beeinträchtigen können. In der Folge bezog der europäische Gesetzgeber auch einige Bereiche der nichtbankengestützten Finanzintermediation, denen kein unmittelbarer Verursachungsbeitrag zur Krise beigeschrieben wurde, in seinen Expansionsdrang mit ein. Unter Einbeziehung finanztheoretischer Einsichten analysiert Maximilian Höflich die verschiedenen Struktur- und Produkttypen der kollektiven Vermögensverwaltung in Hinblick auf die ihnen immanenten Potentiale systemischer Risiken. Dies bildet den Massstab für eine Überprüfung der systemischen Komponenten des europäischen Aufsichtsregimes für Investmentfonds. Aus den gewonnenen Erkenntnissen leitet der Autor schliesslich die Determinanten für die Fortentwicklung des makroprudentiellen Aufsichtsrahmens ab.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemische Risiken im Digital Services Act, Fachbücher von Kester SiegristDas Fachbuch "Systemische Risiken im Digital Services Act" von Kester Siegrist bietet eine umfassende Analyse der rechtlichen und wirtschaftlichen Herausforderungen, die mit dem Digital Services Act verbunden sind. In 462 Seiten behandelt das Werk zentrale Aspekte der allgemeinen Rechtswissenschaft und beleuchtet die systemischen Risiken, die durch digitale Dienstleistungen entstehen können. Die Publikation richtet sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht und bietet wertvolle Einblicke in die komplexen Zusammenhänge zwischen digitalen Plattformen und rechtlichen Rahmenbedingungen. Mit einer Höhe von 22,7 cm und einer Breite von 15,3 cm ist das Buch handlich und eignet sich sowohl für die persönliche Bibliothek als auch für den Einsatz in akademischen und beruflichen Kontexten. Das Gewicht von 662 Gramm macht es zudem leicht transportierbar. Die Veröffentlichung im Jahr 2025 stellt sicher, dass die Inhalte aktuell und relevant sind, um die Entwicklungen im digitalen Sektor angemessen zu reflektieren.154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
Top-Angebote
Produkte zum Begriff Risiken:
-
Katalog der Risiken, Fachbücher von Dirk ProskeDie Risikolehre bewertet basierend auf empirischen Daten die potenziell negativen Konsequenzen von Entwicklungen und Handlungen. Sie stellt einen wichtigen Bestandteil der Entscheidungstheorie dar. Neben der Quantifizierung der negativen Konsequenzen gibt die Risikolehre auch die Unsicherheit der Bewertung an. Das Buch beginnt mit der Diskussion der Begriffe Unbestimmtheit, Komplexität, Katastrophe, Sicherheit und Risiko. Im zweiten Kapitel werden Risiken in natürliche, technische, gesundheitliche und soziale Risiken eingeteilt und zahlreiche Beispiele vorgestellt. Im dritten Kapitel werden verschiedene Risikoparameter eingeführt, wobei der Entwicklung von einfachen zu komplexeren Parametern gefolgt wird. Im vierten Kapitel wird die subjektive Risikobewertung behandelt. Im fünften Kapitel werden Lebensqualitätsparameter als höchste Form der Risikoparameter erläutert. Dieser Parameter ermöglicht den eleganten Vergleich der Effizienz von Sicherheitsmassnahmen. Abschliessend werden kurz juristische Grundlagen der Risikobewertung umrissen und Anwendungsbeispiele der Lebensqualitätsparameter diskutiert. Das Buch umfasst zahlreiche Bilder und Tabellen, die die Zusammenhänge verdeutlichen. Es besitzt daher den Charakter eines Katalogs.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nienhaus:RiRe - Risiken und Ressourcen, Fachbücher von Albert NienhausDas Fachbuch "Nienhaus: RiRe - Risiken und Ressourcen" bietet eine umfassende Analyse zentraler Themen des Arbeits- und Gesundheitsschutzes im Gesundheits- und Sozialwesen. Es beleuchtet wichtige Aspekte wie Berufskrankheiten, insbesondere die Langzeitfolgen von COVID-19, und untersucht die Arbeitsbedingungen in Pflegeberufen sowie der sozialen Arbeit. Zudem werden Risiken durch Rauchgase und Schwermetalle thematisiert, und es wird auf die Arbeitssicherheit in Kleinbetrieben eingegangen. Das Buch bietet praxisnahe Beiträge, die auf wissenschaftlicher Expertise basieren und durch die BGW sowie Kooperationspartner unterstützt werden. Es richtet sich an Fachleute und Interessierte, die sich für sichere Arbeitsbedingungen engagieren und einen wertvollen Überblick über aktuelle Herausforderungen und Lösungsansätze im Bereich Gesundheitsschutz suchen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ott:Den 6 grossen pflegerischen Risiken, Fachbücher von Nicole OttDas Buch "Den 6 grossen pflegerischen Risiken" von Nicole Ott bietet einen praxisnahen Handlungsleitfaden für Pflegefachkräfte, um die Herausforderungen der Multimorbidität in der Pflege zu bewältigen. Es thematisiert die sechs gravierendsten Risiken, die Pflegebedürftige betreffen können, und stellt wissenschaftliche Erkenntnisse sowie Assessments vor, die zur Identifizierung und Bewertung dieser Risiken dienen. Die Autorin, eine erfahrene Gesundheits- und Krankenpflegerin sowie Unternehmensberaterin, vermittelt in diesem Werk effektive Strategien zur Risikominimierung und zur Verbesserung des Wohlbefindens der Pflegekunden. Das Buch richtet sich sowohl an erfahrene Pflegekräfte als auch an Auszubildende und bietet wertvolle Informationen zur professionellen Handlungsweise in der Pflegepraxis. Durch die klare Struktur und die neuesten Erkenntnisse wird eine zeitsparende und effektive Anwendung in der täglichen Arbeit ermöglicht.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holistisches Chancen-Risiken-Management von Grossprojekten, Fachbücher von Konrad BergmeisterExtreme Ereignisse sind in unserem Denken meist weit weg entfernt. Treten sie trotzdem ein, treffen sie uns oft unerwartet. Wenn Ereignisse mit schweren Folgen für die Umwelt und den Menschen einzeln auftreten, werden sie von den meisten Menschen als extrem empfunden. Eine Vielzahl von kleineren Ereignissen über einen längeren Zeitraum, deren Wirkung in Summe ähnlich gross ist, kümmert hingegen kaum jemanden. Gerade bei grossen Bauprojekten verursacht das Eintreten von nicht erwarteten, extremen Ereignissen wie Naturgefahren, der Einsturz einer Brücke oder der Brand in einem Tunnel oft eine auch öffentlich wahrgenommene Schockwirkung. Aber auch die Überschreitung von Kosten und Bauzeiten, bedingt durch unbekannte Risiken, verursachen Ängste und Schuldzuweisungen. Das Buch zeigt einen möglichen Weg auf, wie solchen unbekannten Risiken aber auch Chancen begegnet werden kann. Basierend auf wissenschaftlichen Grundlagen und umfangreichen praktischen Erfahrungen wird ein strukturiertes holistisches Chancen-Risiken-Management für Grossprojekte erläutert. Auch auf die Corona-Thematik wird aus Sicht des Chancen-Risiken-Managements eingegangen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
Ähnliche Suchbegriffe für Risiken
-
Höflich:Systemische Risiken im Asset Ma, Fachbücher von Maximilian Johannes HöflichDie Finanzkrise von 2007/08 sensibilisierte internationale Regelhüter für die Überwachung von Risiken, die jenseits der mikroprudentiellen Kontrolle einzelner Finanzmarktakteure die Kapital- und Liquiditätsallokation auf den Finanzmärkten beeinträchtigen können. In der Folge bezog der europäische Gesetzgeber auch einige Bereiche der nichtbankengestützten Finanzintermediation, denen kein unmittelbarer Verursachungsbeitrag zur Krise beigeschrieben wurde, in seinen Expansionsdrang mit ein. Unter Einbeziehung finanztheoretischer Einsichten analysiert Maximilian Höflich die verschiedenen Struktur- und Produkttypen der kollektiven Vermögensverwaltung in Hinblick auf die ihnen immanenten Potentiale systemischer Risiken. Dies bildet den Massstab für eine Überprüfung der systemischen Komponenten des europäischen Aufsichtsregimes für Investmentfonds. Aus den gewonnenen Erkenntnissen leitet der Autor schliesslich die Determinanten für die Fortentwicklung des makroprudentiellen Aufsichtsrahmens ab.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemische Risiken im Digital Services Act, Fachbücher von Kester SiegristDas Fachbuch "Systemische Risiken im Digital Services Act" von Kester Siegrist bietet eine umfassende Analyse der rechtlichen und wirtschaftlichen Herausforderungen, die mit dem Digital Services Act verbunden sind. In 462 Seiten behandelt das Werk zentrale Aspekte der allgemeinen Rechtswissenschaft und beleuchtet die systemischen Risiken, die durch digitale Dienstleistungen entstehen können. Die Publikation richtet sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht und bietet wertvolle Einblicke in die komplexen Zusammenhänge zwischen digitalen Plattformen und rechtlichen Rahmenbedingungen. Mit einer Höhe von 22,7 cm und einer Breite von 15,3 cm ist das Buch handlich und eignet sich sowohl für die persönliche Bibliothek als auch für den Einsatz in akademischen und beruflichen Kontexten. Das Gewicht von 662 Gramm macht es zudem leicht transportierbar. Die Veröffentlichung im Jahr 2025 stellt sicher, dass die Inhalte aktuell und relevant sind, um die Entwicklungen im digitalen Sektor angemessen zu reflektieren.154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Arztpraxis - Qualität sichern, Risiken minimieren, Fachbücher von Guntram FischerDurch die Qualitätsmanagement-Richtlinie des Gemeinsamen Bundesausschusses (GBA) ist jede Arztpraxis zur Einführung eines Qualitätsmanagement (QM)-Systems verpflichtet. Es ist sinnvoll, auch das praxisindividuelle Risikomanagement einzubinden. Dieser Band aus der Reihe „Die Arztpraxis“ hilft Ihnen, in das Thema einzusteigen. Auch wer bereits ein QM in seiner Praxis etabliert hat, kann sich aus dem Buch Anregungen holen, um es noch effektiver zu nutzen und gegebenenfalls auszubauen. Durch praxisnahe Erklärungen der Grundlagen und Praxisbeispiele werden die einzelnen Themen erläutert. Aus dem Inhalt: - Warum Qualitätsmanagement in der Arztpraxis? - Qualitätsmessung - Qualitätsziele und deren Definition in der Praxis - Umsetzung eines QM in der Praxis - Übersicht über QM-Systeme für die Arztpraxis - Pay for Performance – Pay for Quality - Risikomanagement – Fehlermanagement in der Arztpraxis.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waschbusch, Gerd: IKT-Risiken und BankenaufsichtsrechtIKT-Risiken und Bankenaufsichtsrecht , Eine Analyse der regulatorischen Anforderungen an das IKT-Risikomanagement in Banken unter besonderer Berücksichtigung der BAIT und des DORA , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230926, Produktform: Kartoniert, Beilage: broschiert, Autoren: Waschbusch, Gerd~Schlenker, Ben~Kiszka, Sabrina, Seitenzahl/Blattzahl: 193, Keyword: Aufsicht; Datenschutz; DSGVO; Risiko; Governance; fsicht; Informationstechnologie; Informationssicherheit; Cybersecurity; Resilienz; IT-Sicherheit; Finanzbranche; Risikomanagement; MaRisk; KI-Verordnung; Kreditinstitute; Banken; IKT-Risiko; IKT; IT-Risiko; IT; analysis; banking industry; banking law; banking regulation; banking supervision; Bankenbranche; banks; Bankenrecht; cyber space; Bedrohung; data security; Computersicherheit; ICT risks; Cyber-Raum; IT risk management; Datensicherheit; IT risks; management; IT-Risiken; regulatory requirements; risk management; IT-Risikomanagement; threat; regulatorische Anforderungen, Fachschema: Bank - Bankgeschäft ~Bankrecht~EDV / Theorie / Sicherheit~Business / Management~Management, Fachkategorie: Bankrecht~Computersicherheit~Management und Managementtechniken, Region: Deutschland, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Bankwirtschaft, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Produktverfügbarkeit: 02, Blätteranzahl: 193 Blätter, Länge: 227, Breite: 153, Höhe: 13, Gewicht: 326, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.