Domain geldverleih24.de kaufen?
Wir ziehen mit dem Projekt
geldverleih24.de um.
Sind Sie am Kauf der Domain
geldverleih24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldverleih24.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **


Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Atlas der Finanzen, Sachbücher von Dariusz WójcikDer Atlas der Finanzen bietet einen umfassenden Überblick über die Entwicklung des Geldes von den frühesten Zahlungsmethoden in der Antike bis hin zu modernen Finanzinstrumenten wie Hochfrequenzhandel und Kryptowährungen. Das Sachbuch verknüpft historische Ereignisse mit aktuellen Entwicklungen und zeigt, wie globale Finanzsysteme und Institutionen die wirtschaftliche Landschaft prägen. Mithilfe von detaillierten Karten und Grafiken werden komplexe Zusammenhänge verständlich dargestellt. Der Atlas beleuchtet bedeutende Persönlichkeiten wie Adam Smith, Karl Marx und John Maynard Keynes, die das Denken über Finanzen massgeblich beeinflusst haben. Zudem wird aufgezeigt, wie gesetzliche Rahmenbedingungen, Innovationen und globale Trends miteinander verknüpft sind. Dieses Werk richtet sich an Leser, die ein tieferes Verständnis für die Dynamiken der Finanzwelt suchen und dabei sowohl historische als auch moderne Perspektiven schätzen. Die anschauliche Darstellung und die fundierte Analyse machen den Atlas der Finanzen zu einem unverzichtbaren Begleiter für alle, die sich mit den Mechanismen des Geldes auseinandersetzen möchten.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Hans Schöning, Hans-Wilhelm Witthoff, Dietrich HärleDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei der Vergabe von Darlehen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Darlehens. Eine schlechte Bonität, hohe Kreditbeträge und lange Laufzeiten erhöhen das Risiko für den Kreditgeber. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die finanzielle Stabilität zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten verlangen, um das Risiko zu verringern, falls der Kreditnehmer zahlungsunfähig wird. Des Weiteren können Finanzinstitute Risikomanagement-Tools wie Kreditderivate einsetzen, um das Kreditrisiko zu diversifizieren und zu reduzieren. Das Kreditrisiko kann sich auf die Wirtschaft im Allgemeinen auswirken, indem es zu einer restriktiveren Kreditvergabe führt, was wiederum die Investitionstätigkeit und das Wirtschaftswachstum beeinträchtigen kann. Wenn Kreditnehmer zahlungsun **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die Stabilität des Bankensystems zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Sicherheiten verlangen, um das Risiko zu mindern. Des Weiteren können sie Diversifikation nutzen, um das Risiko auf verschiedene Kreditnehmer und Branchen zu verteilen. Das Kreditrisiko kann sich negativ auf die Wirtschaft auswirken, da eine hohe Ausfallrate zu einer Verringerung der Kreditvergabe und einer geringeren Investitionstätigkeit führen kann, was wiederum das Wirtschaftswachstum beeinträchtigt. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen an potenzielle Kreditnehmer effektiv bewerten und minimieren?
Finanzinstitute können das Kreditrisiko durch eine gründliche Bonitätsprüfung des potenziellen Kreditnehmers minimieren. Dazu gehören die Überprüfung von Einkommensnachweisen, Kreditwürdigkeitsprüfungen und die Analyse der finanziellen Verhältnisse des Kreditnehmers. Zusätzlich können Finanzinstitute Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen, um das Kreditrisiko zu minimieren. Die Verwendung von Kredit-Scores und anderen statistischen Modellen kann auch helfen, das Kreditrisiko zu bewerten und zu minimieren, indem das Zahlungsverhalten und die Kreditwürdigkeit des potenziellen Kreditnehmers analysiert werden. Schließlich ist es wichtig, dass Finanzinstitute klare Kreditrichtlinien und -ver **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Atlas der Finanzen, Sachbücher von Dariusz WójcikDer Atlas der Finanzen bietet einen umfassenden Überblick über die Entwicklung des Geldes von den frühesten Zahlungsmethoden in der Antike bis hin zu modernen Finanzinstrumenten wie Hochfrequenzhandel und Kryptowährungen. Das Sachbuch verknüpft historische Ereignisse mit aktuellen Entwicklungen und zeigt, wie globale Finanzsysteme und Institutionen die wirtschaftliche Landschaft prägen. Mithilfe von detaillierten Karten und Grafiken werden komplexe Zusammenhänge verständlich dargestellt. Der Atlas beleuchtet bedeutende Persönlichkeiten wie Adam Smith, Karl Marx und John Maynard Keynes, die das Denken über Finanzen massgeblich beeinflusst haben. Zudem wird aufgezeigt, wie gesetzliche Rahmenbedingungen, Innovationen und globale Trends miteinander verknüpft sind. Dieses Werk richtet sich an Leser, die ein tieferes Verständnis für die Dynamiken der Finanzwelt suchen und dabei sowohl historische als auch moderne Perspektiven schätzen. Die anschauliche Darstellung und die fundierte Analyse machen den Atlas der Finanzen zu einem unverzichtbaren Begleiter für alle, die sich mit den Mechanismen des Geldes auseinandersetzen möchten.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Die Kreditwürdigkeit des Kunden, Fachbücher von Hans Schöning, Hans-Wilhelm Witthoff, Dietrich HärleDie Kreditwürdigkeit des Kunden ist ein Fachbuch, das sich mit der Beurteilung der Kreditwürdigkeit von Kunden im Kontext der Landwirtschaft beschäftigt. Verfasst von Dietrich Härle, bietet das Buch wertvolle Einblicke in Management- und Führungsstrategien, die für die Bewertung von Kundenbeziehungen und deren finanzieller Stabilität entscheidend sind. Mit einem Umfang von 76 Seiten und einem kartonierten Einband ist es sowohl für Studierende als auch für Fachleute in der Landwirtschaft von Interesse. Die klare und prägnante Sprache ermöglicht es, komplexe Themen verständlich zu vermitteln. Das Buch ist in deutscher Sprache verfasst und wurde 1987 veröffentlicht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Analyse und dem Risikomanagement in der Landwirtschaft auseinandersetzen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fürsten und Finanzen im Mittelalter, Fachbücher von Oliver AugeFürsten und Herren können nichts erreichen, wenn sie kein Geld haben. Kaum ein Satz fasst die Motivation und Rechtfertigung für die Auseinandersetzung mit "Fürsten und Finanzen im Mittelalter" so prägnant zusammen wie diese Bemerkung von Levold von Northof in seinem Fürstenspiegel von 1357/58. Dieser Tagungsband greift das Forschungsdesiderat einer Geschichte der fürstlichen Finanzen im Mittelalter auf, indem er nicht nur die finanziellen Quellen und Schulden weltlicher Fürsten betrachtet, sondern auch die der kirchlichen Fürsten, Prinzessinnen und fürstlichen Witwen, die fürstlichen Spiegel und die Literatur der Zeit im Allgemeinen sowie den chinesischen Kaiser. Finanzgeschichte unter Berücksichtigung der Geschlechterforschung, in einem interdisziplinären Ansatz und im interkulturellen Vergleich – so etwas wurde neben der Behandlung der "klassischen" Bereiche der Fürstengeschichte noch nie zuvor gemacht.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
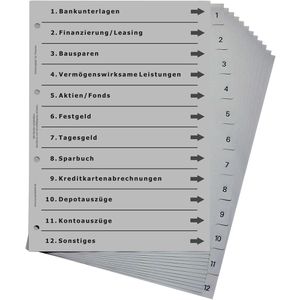
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei der Vergabe von Darlehen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Darlehens. Eine schlechte Bonität, hohe Kreditbeträge und lange Laufzeiten erhöhen das Risiko für den Kreditgeber. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die finanzielle Stabilität zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten verlangen, um das Risiko zu verringern, falls der Kreditnehmer zahlungsunfähig wird. Des Weiteren können Finanzinstitute Risikomanagement-Tools wie Kreditderivate einsetzen, um das Kreditrisiko zu diversifizieren und zu reduzieren. Das Kreditrisiko kann sich auf die Wirtschaft im Allgemeinen auswirken, indem es zu einer restriktiveren Kreditvergabe führt, was wiederum die Investitionstätigkeit und das Wirtschaftswachstum beeinträchtigen kann. Wenn Kreditnehmer zahlungsun **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die Stabilität des Bankensystems zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Sicherheiten verlangen, um das Risiko zu mindern. Des Weiteren können sie Diversifikation nutzen, um das Risiko auf verschiedene Kreditnehmer und Branchen zu verteilen. Das Kreditrisiko kann sich negativ auf die Wirtschaft auswirken, da eine hohe Ausfallrate zu einer Verringerung der Kreditvergabe und einer geringeren Investitionstätigkeit führen kann, was wiederum das Wirtschaftswachstum beeinträchtigt. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen an potenzielle Kreditnehmer effektiv bewerten und minimieren?
Finanzinstitute können das Kreditrisiko durch eine gründliche Bonitätsprüfung des potenziellen Kreditnehmers minimieren. Dazu gehören die Überprüfung von Einkommensnachweisen, Kreditwürdigkeitsprüfungen und die Analyse der finanziellen Verhältnisse des Kreditnehmers. Zusätzlich können Finanzinstitute Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen, um das Kreditrisiko zu minimieren. Die Verwendung von Kredit-Scores und anderen statistischen Modellen kann auch helfen, das Kreditrisiko zu bewerten und zu minimieren, indem das Zahlungsverhalten und die Kreditwürdigkeit des potenziellen Kreditnehmers analysiert werden. Schließlich ist es wichtig, dass Finanzinstitute klare Kreditrichtlinien und -ver **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.