Domain geldverleih24.de kaufen?
Wir ziehen mit dem Projekt
geldverleih24.de um.
Sind Sie am Kauf der Domain
geldverleih24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldverleih24.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Rufnummern
Top-Angebote
Produkte zum Begriff Rufnummern:
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
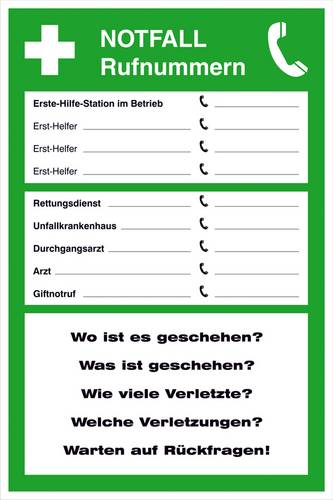
SafetyMarking 43.0044 Aushang Notfall Rufnummern Kunststoff (B x H) 200 mm x 300 mm 1 St.Aushang - Notfall Notfall Rufnummern · Notfall Rufnummern · zur Selbstbeschriftung · Material: Kunststoff (Hart-PVC), witterungsbeständig · Größe (BxH): 20,0 x 30,0 cm.13,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer vergibt Rufnummern?
Rufnummern werden von Telekommunikationsunternehmen vergeben, die als sogenannte Netzbetreiber fungieren. Diese Unternehmen haben Zugriff auf Nummernblöcke, die von den nationalen Regulierungsbehörden zugewiesen werden. Die Vergabe von Rufnummern erfolgt nach bestimmten Richtlinien und Regeln, um sicherzustellen, dass die Nummern effizient genutzt werden und keine Überschneidungen auftreten. Die Regulierungsbehörden überwachen den Prozess der Rufnummernvergabe, um sicherzustellen, dass die Nummern fair und transparent zugeteilt werden. Letztendlich sind es also die Telekommunikationsunternehmen in Zusammenarbeit mit den Regulierungsbehörden, die die Vergabe von Rufnummern verantworten. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Welche Rufnummern sind gefährlich?
Welche Rufnummern als gefährlich einzustufen sind, hängt von verschiedenen Faktoren ab. In der Regel sind Rufnummern, die mit hohen Kosten verbunden sind, wie beispielsweise Premiumdienste oder ausländische Nummern, als potenziell gefährlich einzustufen. Auch Rufnummern, die zu Betrugsversuchen oder Phishing-Anrufen genutzt werden, können als gefährlich angesehen werden. Es ist ratsam, unbekannte Rufnummern nicht zurückzurufen oder persönliche Informationen preiszugeben, um sich vor möglichen Gefahren zu schützen. Es empfiehlt sich, verdächtige Rufnummern zu blockieren und gegebenenfalls bei der Bundesnetzagentur zu melden. **
-
Was sind SIP Rufnummern?
Was sind SIP Rufnummern? SIP steht für Session Initiation Protocol und wird verwendet, um Sprach- und Videokommunikation über das Internet zu ermöglichen. SIP Rufnummern sind virtuelle Telefonnummern, die es Benutzern ermöglichen, Anrufe über das Internet zu tätigen und zu empfangen. Diese Rufnummern sind nicht an einen physischen Standort gebunden und können daher von überall aus genutzt werden. SIP Rufnummern bieten Flexibilität und Skalierbarkeit für Unternehmen und Privatpersonen, die eine kostengünstige und effiziente Kommunikationslösung suchen. **
Wie speichert man Rufnummern?
Rufnummern können auf verschiedene Arten gespeichert werden. Eine Möglichkeit ist die manuelle Eingabe in das Telefon oder das Adressbuch eines Mobiltelefons. Alternativ können Rufnummern auch in einer elektronischen Datenbank oder einem CRM-System gespeichert werden, um sie leichter zu verwalten und zu organisieren. **
Haben Krankenhäuser bestimmte Rufnummern?
Ja, Krankenhäuser haben in der Regel bestimmte Rufnummern, unter denen sie erreichbar sind. Diese Rufnummern können je nach Krankenhaus unterschiedlich sein und können beispielsweise für die Notaufnahme, die Terminvereinbarung oder die allgemeine Information verwendet werden. Es ist ratsam, die entsprechende Rufnummer des gewünschten Krankenhauses zu recherchieren oder im Notfall den allgemeinen Notruf (112 in Europa) zu wählen. **
Top-Angebote
Produkte zum Begriff Rufnummern:
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wer vergibt Rufnummern?
Rufnummern werden von Telekommunikationsunternehmen vergeben, die als sogenannte Netzbetreiber fungieren. Diese Unternehmen haben Zugriff auf Nummernblöcke, die von den nationalen Regulierungsbehörden zugewiesen werden. Die Vergabe von Rufnummern erfolgt nach bestimmten Richtlinien und Regeln, um sicherzustellen, dass die Nummern effizient genutzt werden und keine Überschneidungen auftreten. Die Regulierungsbehörden überwachen den Prozess der Rufnummernvergabe, um sicherzustellen, dass die Nummern fair und transparent zugeteilt werden. Letztendlich sind es also die Telekommunikationsunternehmen in Zusammenarbeit mit den Regulierungsbehörden, die die Vergabe von Rufnummern verantworten. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Rufnummern
-
SafetyMarking 43.0044 Aushang Notfall Rufnummern Kunststoff (B x H) 200 mm x 300 mm 1 St.Aushang - Notfall Notfall Rufnummern · Notfall Rufnummern · zur Selbstbeschriftung · Material: Kunststoff (Hart-PVC), witterungsbeständig · Größe (BxH): 20,0 x 30,0 cm.13,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rufnummern sind gefährlich?
Welche Rufnummern als gefährlich einzustufen sind, hängt von verschiedenen Faktoren ab. In der Regel sind Rufnummern, die mit hohen Kosten verbunden sind, wie beispielsweise Premiumdienste oder ausländische Nummern, als potenziell gefährlich einzustufen. Auch Rufnummern, die zu Betrugsversuchen oder Phishing-Anrufen genutzt werden, können als gefährlich angesehen werden. Es ist ratsam, unbekannte Rufnummern nicht zurückzurufen oder persönliche Informationen preiszugeben, um sich vor möglichen Gefahren zu schützen. Es empfiehlt sich, verdächtige Rufnummern zu blockieren und gegebenenfalls bei der Bundesnetzagentur zu melden. **
-
Was sind SIP Rufnummern?
Was sind SIP Rufnummern? SIP steht für Session Initiation Protocol und wird verwendet, um Sprach- und Videokommunikation über das Internet zu ermöglichen. SIP Rufnummern sind virtuelle Telefonnummern, die es Benutzern ermöglichen, Anrufe über das Internet zu tätigen und zu empfangen. Diese Rufnummern sind nicht an einen physischen Standort gebunden und können daher von überall aus genutzt werden. SIP Rufnummern bieten Flexibilität und Skalierbarkeit für Unternehmen und Privatpersonen, die eine kostengünstige und effiziente Kommunikationslösung suchen. **
-
Wie speichert man Rufnummern?
Rufnummern können auf verschiedene Arten gespeichert werden. Eine Möglichkeit ist die manuelle Eingabe in das Telefon oder das Adressbuch eines Mobiltelefons. Alternativ können Rufnummern auch in einer elektronischen Datenbank oder einem CRM-System gespeichert werden, um sie leichter zu verwalten und zu organisieren. **
-
Haben Krankenhäuser bestimmte Rufnummern?
Ja, Krankenhäuser haben in der Regel bestimmte Rufnummern, unter denen sie erreichbar sind. Diese Rufnummern können je nach Krankenhaus unterschiedlich sein und können beispielsweise für die Notaufnahme, die Terminvereinbarung oder die allgemeine Information verwendet werden. Es ist ratsam, die entsprechende Rufnummer des gewünschten Krankenhauses zu recherchieren oder im Notfall den allgemeinen Notruf (112 in Europa) zu wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.