Domain geldverleih24.de kaufen?
Wir ziehen mit dem Projekt
geldverleih24.de um.
Sind Sie am Kauf der Domain
geldverleih24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldverleih24.de kaufen?
Welche Bonität Score ist gut?
Welche Bonität Score ist gut? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel vom jeweiligen Bonitätssystem, von dem Unternehmen, das die Bonitätsprüfung durchführt, und von der Branche, in der man tätig ist. Im Allgemeinen gilt jedoch, dass ein hoher Bonitätsscore als gut angesehen wird, da er darauf hindeutet, dass die Wahrscheinlichkeit geringer ist, dass man seine finanziellen Verpflichtungen nicht erfüllen kann. Ein guter Bonitätsscore kann einem helfen, bessere Kreditkonditionen zu erhalten und das Vertrauen von Geschäftspartnern zu stärken. Es ist daher wichtig, regelmäßig seine Bonität zu überprüfen und gegebenenfalls Maßnahmen zu ergreifen, um sie zu verbessern. **
Welcher Bonität Score ist gut?
Welcher Bonität Score ist gut? Ein guter Bonität Score hängt von verschiedenen Faktoren ab, wie z.B. dem jeweiligen Bonitätssystem, in dem er berechnet wird. Im Allgemeinen gilt jedoch, dass ein Score von 700 oder höher als gut angesehen wird. Ein hoher Score zeigt an, dass die Wahrscheinlichkeit gering ist, dass eine Person ihre Kredite nicht zurückzahlt. Es ist wichtig, regelmäßig seinen Bonität Score zu überprüfen und sicherzustellen, dass er auf einem guten Niveau bleibt, um bessere Kreditkonditionen zu erhalten. **
Ähnliche Suchbegriffe für Score-Arthrodesenstuhl-5000
Top-Angebote
Produkte zum Begriff Score-Arthrodesenstuhl-5000:
-
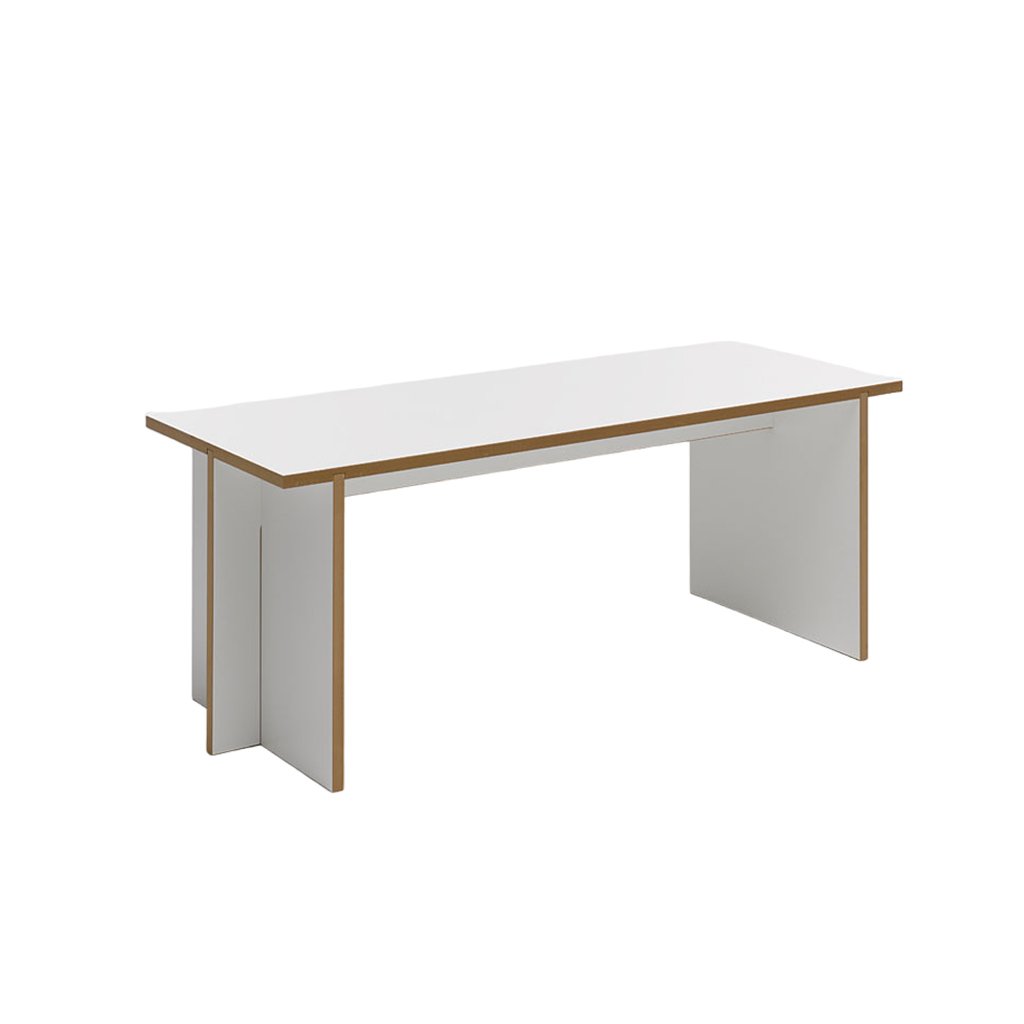
Tojo Bank 5000Die Tojo Bank ist gehört zur Tojo Tischgruppe. Die einfach gehaltene Sitzbank zum Zusammenstecken kann mit dem Tojo Tisch und dem Tojo Hocker zu einer minimalistischen, praktischen Sitzgruppe für Esszimmer und Konferenzbereiche kombiniert werden. Die Tojo Bank besteht lediglich aus 4 Einzelteilen, die ohne Werkzeug zusammengesetzt werden. Die Komponenten bestehen aus MDF, das mit weißem Melaminharz beschichtet wird. Dank der einfachen Steckkonstruktion und der Beschichtung ist die Tojo Bank besonders stabil und strapazierfähig. Bei Bedarf kann die Sitzbank ganz einfach auseinander genommen und in einem Karton von der Größe der Sitzfläche verstaut werden. Damit ist die Tojo Bank nicht nur als dauerhaftes Sitzmöbel, sondern auch als praktische Ergänzung in kleinen Wohnungen oder für den Veranstaltungsbereich geeignet. Die Tojo Bank lässt sich platzsparend unter den Tisch schieben und ist d...253,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burga Player - MagSafe Power Bank 5000 mAh Gold - 5000 mAhMeet the perfect blend of fashion and function. This sleek 5000 mAh power pack keeps your devices charged and adds a touch of style with BURGA's unique, fade-proof design. It's more than just a power bank, it's a statement piece that powers your devices anytime, anywhere.66,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist ein guter Bonität Score?
Ein guter Bonität Score ist ein Maß dafür, wie wahrscheinlich es ist, dass eine Person oder ein Unternehmen Kredite zurückzahlen kann. Ein hoher Bonität Score zeigt an, dass die Person oder das Unternehmen als zuverlässig gilt und daher als weniger risikoreich für Kreditgeber angesehen wird. Ein guter Bonität Score kann dazu führen, dass man leichter Kredite zu besseren Konditionen erhält. Es gibt verschiedene Bonität Score-Modelle, aber im Allgemeinen gilt ein Score von 700 oder höher als gut. Es ist wichtig, einen guten Bonität Score aufrechtzuerhalten, da er sich positiv auf die finanzielle Zukunft auswirken kann. **
-
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **


Wie kann man 5000 bis 10000 Euro Kredit ohne Zinsen für ein Jahr aufnehmen?
Es ist sehr unwahrscheinlich, dass man einen Kredit in dieser Höhe ohne Zinsen für ein Jahr aufnehmen kann. In der Regel verlangen Kreditgeber Zinsen als Gegenleistung für das Ausleihen von Geld. Es ist ratsam, verschiedene Kreditangebote zu vergleichen und sich an seriöse Kreditinstitute zu wenden, um die besten Konditionen zu erhalten. **
Wie beeinflussen verschiedene Kriterien wie Einkommen, Kredit-Score und Schuldenlast die Kreditentscheidung einer Bank?
Banken berücksichtigen das Einkommen, den Kredit-Score und die Schuldenlast eines Kreditnehmers, um das Risiko einer Kreditvergabe zu bewerten. Ein höheres Einkommen und ein besserer Kredit-Score können die Chancen auf eine Kreditzusage erhöhen, während eine hohe Schuldenlast das Risiko für die Bank erhöht. Diese Kriterien dienen dazu, die Bonität des Kreditnehmers zu beurteilen und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. **
Top-Angebote
Produkte zum Begriff Score-Arthrodesenstuhl-5000:
-
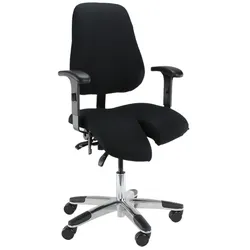
Score Arthrodesenstuhl 5000Score Arthrodesenstuhl 5000 Der Score Arthrodesenstuhl 5000 bietet ergonomischen Sitzkomfort für Menschen mit eingeschränkter Bein- oder Kniebeweglichkeit. Mit verstellbaren Bein- und Oberschenkelstützen sorgt der Stuhl für eine bequeme und stabile Sitzhaltung. Mit seiner bequemen Polsterung, der stabilen Bauweise und der flexiblen Sitzhöhenverstellung ist er perfekt geeignet für Büro, Praxis oder den Reha-Bereich. Der Score Arthrodesenstuhl 5000 kombiniert praktische Unterstützung mit bequemem Sitzkomfort für den täglichen Gebrauch. Standardausstattung Arthrodesenstuhl Score 5000: + unabhängig voneinander verstellbare Beinstützen + bis ca. 120 kg belastbar + Gasfeder-Höhenverstellung ca. 53 - 66 cm + Synchronmechanik + Aluminium Fußkreuz ca. Ø 70 cm + Rollen für harte Böden Maße: Sitzhöhe ca. 53 - 66 cm Sitzbreite: ca. 52 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU1349,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
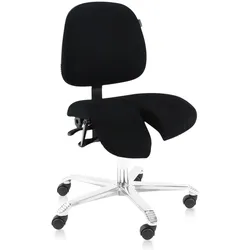
Arthrodesenstuhl Score 2300Arthrodesenstuhl Score 2300 Der Arthrodesenstuhl Score 2300 ist eine ergonomische Sitzlösung für Personen, die beim Arbeiten eine gezielte Entlastung der Beine benötigen. Mit den individuell verstellbaren Beinstützen sorgt der Stuhl für eine bequeme Sitzposition, selbst bei eingeschränkterlichkeit oder Problemen im Knie- und Beinbereich. Die ergonomische Sitzfläche und die verstellbare Höhe bieten angenehmen Komfort im Büro, in der Praxis oder am Arbeitsplatz. Der Arthrodesenstuhl Score 2300 bietet funktionale Unterstützung in Kombination mit hochwertiger Verarbeitung und eignet sich perfekt für langes, bequemes Sitzen. Standardausstattung Score Arthrodesenstuhl 2300: + unabhängig voneinander verstellbare Beinstützen + bis ca. 120 kg belastbar + Gasfeder-Höhenverstellung ca. 46 - 59 cm + fester Sitzwinkel + Aluminium Fußkreuz ca. Ø 67 cm + Rollen für harte Böden Maße: Sitzhöhe ca. 46 - 59 cm Sitzbreite: ca. 46 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU1089,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tojo Bank 5000Die Tojo Bank ist gehört zur Tojo Tischgruppe. Die einfach gehaltene Sitzbank zum Zusammenstecken kann mit dem Tojo Tisch und dem Tojo Hocker zu einer minimalistischen, praktischen Sitzgruppe für Esszimmer und Konferenzbereiche kombiniert werden. Die Tojo Bank besteht lediglich aus 4 Einzelteilen, die ohne Werkzeug zusammengesetzt werden. Die Komponenten bestehen aus MDF, das mit weißem Melaminharz beschichtet wird. Dank der einfachen Steckkonstruktion und der Beschichtung ist die Tojo Bank besonders stabil und strapazierfähig. Bei Bedarf kann die Sitzbank ganz einfach auseinander genommen und in einem Karton von der Größe der Sitzfläche verstaut werden. Damit ist die Tojo Bank nicht nur als dauerhaftes Sitzmöbel, sondern auch als praktische Ergänzung in kleinen Wohnungen oder für den Veranstaltungsbereich geeignet. Die Tojo Bank lässt sich platzsparend unter den Tisch schieben und ist d...253,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bonität Score ist gut?
Welche Bonität Score ist gut? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel vom jeweiligen Bonitätssystem, von dem Unternehmen, das die Bonitätsprüfung durchführt, und von der Branche, in der man tätig ist. Im Allgemeinen gilt jedoch, dass ein hoher Bonitätsscore als gut angesehen wird, da er darauf hindeutet, dass die Wahrscheinlichkeit geringer ist, dass man seine finanziellen Verpflichtungen nicht erfüllen kann. Ein guter Bonitätsscore kann einem helfen, bessere Kreditkonditionen zu erhalten und das Vertrauen von Geschäftspartnern zu stärken. Es ist daher wichtig, regelmäßig seine Bonität zu überprüfen und gegebenenfalls Maßnahmen zu ergreifen, um sie zu verbessern. **
-
Welcher Bonität Score ist gut?
Welcher Bonität Score ist gut? Ein guter Bonität Score hängt von verschiedenen Faktoren ab, wie z.B. dem jeweiligen Bonitätssystem, in dem er berechnet wird. Im Allgemeinen gilt jedoch, dass ein Score von 700 oder höher als gut angesehen wird. Ein hoher Score zeigt an, dass die Wahrscheinlichkeit gering ist, dass eine Person ihre Kredite nicht zurückzahlt. Es ist wichtig, regelmäßig seinen Bonität Score zu überprüfen und sicherzustellen, dass er auf einem guten Niveau bleibt, um bessere Kreditkonditionen zu erhalten. **
-
Was ist ein guter Bonität Score?
Ein guter Bonität Score ist ein Maß dafür, wie wahrscheinlich es ist, dass eine Person oder ein Unternehmen Kredite zurückzahlen kann. Ein hoher Bonität Score zeigt an, dass die Person oder das Unternehmen als zuverlässig gilt und daher als weniger risikoreich für Kreditgeber angesehen wird. Ein guter Bonität Score kann dazu führen, dass man leichter Kredite zu besseren Konditionen erhält. Es gibt verschiedene Bonität Score-Modelle, aber im Allgemeinen gilt ein Score von 700 oder höher als gut. Es ist wichtig, einen guten Bonität Score aufrechtzuerhalten, da er sich positiv auf die finanzielle Zukunft auswirken kann. **
-
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
Ähnliche Suchbegriffe für Score-Arthrodesenstuhl-5000
-
Burga Player - MagSafe Power Bank 5000 mAh Gold - 5000 mAhMeet the perfect blend of fashion and function. This sleek 5000 mAh power pack keeps your devices charged and adds a touch of style with BURGA's unique, fade-proof design. It's more than just a power bank, it's a statement piece that powers your devices anytime, anywhere.66,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Score, Lucy: Things We Left Behind (Collector's Edition)Things We Left Behind (Collector's Edition) , This stunning special edition features a ribbon bookmark, holographic foil, designed endpapers, a printed edge design, and a naked hardcase. #1 New York Times bestselling author Lucy Score returns to spicy-sweet Knockemout, Virginia with Lucian and Sloane's story. There was only one woman who could set me free. But I would rather set myself on fire than ask Sloane Walton for anything. Lucian Rollins is a lean, mean vengeance-seeking mogul. On a quest to erase his abusive father's mark on the family name, he spends every waking minute pulling strings and building his empire. The more money and power he gains, the safer he feels. Except when it comes to one feisty small-town librarian... Bonded by an old, dark secret from the past and their current mutual disdain, Sloane Walton trusts Lucian about as far as she can throw his designer-suited body. When bickering accidentally turns to foreplay, the flames are fanned, and it's impossible to put them out again. But with Sloane more than ready to start a family and Lucian refusing to even consider the idea of marriage and kids, these enemies-to-lovers are stuck at an impasse. Until Lucian learns the hard way that leaving Sloane is impossible-the very least he can do is to keep her safe. , > , Erscheinungsjahr: 20241105, Produktform: Leinen, Beilage: Sprayed edged, Titel der Reihe: Knockemout Series#3#, Autoren: Score, Lucy, Seitenzahl/Blattzahl: 544, Themenüberschrift: FICTION / Romance / Contemporary~FICTION / Romance / Romantic Comedy, Keyword: romance; contemporary romance; booktok books 2024; booktok books spicy; booktok romance books; best of booktok; booktok books paperback; booktok recommendations; small town romance; booktok; tiktok; booktok books; small_town; smutty books; spicy books; #booktok; spicy booktok; romantic comedy; things we never got over; enemies to lovers romance; grumpy sunshine romance, Fachschema: Fiction - Romance, Fachkategorie: Belletristik: allgemein und literarisch~Zeitgenössische Lifestyle-Literatur, Imprint-Titels: Bloom Books, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 159, Höhe: 41, Gewicht: 839, Produktform: Gebunden, Genre: Importe,21,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie kann man 5000 bis 10000 Euro Kredit ohne Zinsen für ein Jahr aufnehmen?
Es ist sehr unwahrscheinlich, dass man einen Kredit in dieser Höhe ohne Zinsen für ein Jahr aufnehmen kann. In der Regel verlangen Kreditgeber Zinsen als Gegenleistung für das Ausleihen von Geld. Es ist ratsam, verschiedene Kreditangebote zu vergleichen und sich an seriöse Kreditinstitute zu wenden, um die besten Konditionen zu erhalten. **
-
Wie beeinflussen verschiedene Kriterien wie Einkommen, Kredit-Score und Schuldenlast die Kreditentscheidung einer Bank?
Banken berücksichtigen das Einkommen, den Kredit-Score und die Schuldenlast eines Kreditnehmers, um das Risiko einer Kreditvergabe zu bewerten. Ein höheres Einkommen und ein besserer Kredit-Score können die Chancen auf eine Kreditzusage erhöhen, während eine hohe Schuldenlast das Risiko für die Bank erhöht. Diese Kriterien dienen dazu, die Bonität des Kreditnehmers zu beurteilen und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.